
Rozpoczęcie działalności lombardowej wiąże się z koniecznością spełnienia kilku wymagań prawnych oraz formalnych[1]. Na samym początku należy zarejestrować się w rejestrze przedsiębiorców i zdecydować o formie działalności, takiej jak spółka z ograniczoną odpowiedzialnością czy spółka akcyjna. To jednak dopiero początek. Artykuł porusza również temat zasad udzielania pożyczek lombardowych, skupiając się na istotnych elementach umowy. Dodatkowo, nie można zapominać o technicznych aspektach bezpieczeństwa, obejmujących system alarmowy oraz inne środki ochronne. Nieprzestrzeganie przepisów może skutkować konsekwencjami, w tym karami finansowymi oraz odpowiedzialnością przedsiębiorcy.
Wymogi prawne i formalne dla otwarcia lombardu
Aby założyć lombard w Polsce, należy spełnić określone wymagania prawne i formalne[2]. Przedsiębiorca musi uzyskać wpis do rejestru przedsiębiorców, który prowadzi Komisja Nadzoru Finansowego (KNF), a koszt tego wpisu to 600 zł[3]. Jest to dowód spełnienia wszystkich niezbędnych wymogów.
Lombard musi funkcjonować jako spółka z ograniczoną odpowiedzialnością (sp. z o.o.) lub spółka akcyjna, co oznacza konieczność posiadania minimalnego kapitału zakładowego w wysokości 50 000 zł[4]. Dodatkowo, osoby zarządzające nie mogą być wcześniej skazane za przestępstwa skarbowe ani dotyczące obrotu dokumentami, pieniędzmi czy papierami wartościowymi.
Wniosek o wpis składa się elektronicznie przez system KNF[5]. Przedsiębiorcy muszą zapewnić pełne pokrycie kapitału zakładowego wkładem pieniężnym, bez względu na formę działalności. Od 2024 roku wchodzą w życie nowe przepisy, które nakładają obowiązek rejestracji.
Prowadzenie lombardu bez wpisu może skutkować karą grzywny do 500 000 zł[6].
Wpis do rejestru przedsiębiorców
Rejestracja przedsiębiorstwa to istotny etap przy zakładaniu lombardu w Polsce. Proces ten nadzorowany jest przez Komisję Nadzoru Finansowego i stanowi warunek niezbędny dla legalnego funkcjonowania. Koszt tej procedury to 600 zł, a odbywa się ona elektronicznie poprzez portal Login.gov.pl[7]. Wymaga to załączenia dokumentów, jak oświadczenie o spełnieniu wymagań kapitałowych oraz potwierdzenie niekaralności członków zarządu.
Jeżeli konieczne jest pełnomocnictwo, należy uiścić dodatkową opłatę w wysokości 17 zł. Lombard musi działać jako spółka z ograniczoną odpowiedzialnością lub spółka akcyjna, co pociąga za sobą konieczność posiadania kapitału zakładowego nie mniejszego niż 50 000 zł. Brak rejestracji wiąże się z ryzykiem nałożenia kary sięgającej 500 000 zł.
Formy działalności: spółka z o.o. lub spółka akcyjna
W Polsce działalność lombardowa musi być prowadzona jako spółka z ograniczoną odpowiedzialnością (sp. z o.o.) lub jako spółka akcyjna. Wymogiem jest posiadanie minimalnego kapitału zakładowego wynoszącego 50 000 zł[8]. Wybór odpowiedniej formy prawnej jest kluczowy, gdyż wpływa na sposób rejestracji, zarządzanie oraz odpowiedzialność finansową.
- spółka z o.o. charakteryzuje się niższymi kosztami założenia i prostszą organizacją, co czyni ją często wybieraną opcją,
- z kolei spółkę akcyjną, która wymaga bardziej skomplikowanej struktury, preferują większe przedsiębiorstwa, planujące emisję akcji.
Obie formy muszą być zarejestrowane w Krajowym Rejestrze Sądowym, co potwierdza ich legalne funkcjonowanie jako podmiotów gospodarczych.
Zasady udzielania pożyczek lombardowych
Regulacje dotyczące udzielania pożyczek w lombardach są nieodzowne dla każdego, kto prowadzi taki biznes[9]. Zgodnie z ustawą o kredycie konsumenckim, koszty niezwiązane z odsetkami nie mogą przekraczać 45% wartości udzielonej pożyczki. W przypadku pożyczek konsumenckich, w pierwszym roku te koszty nie powinny być wyższe niż 20% pożyczonej sumy.
Rzeczywista Roczna Stopa Oprocentowania (RRSO) musi być jasno określona w umowie, co pozwala klientom lepiej oszacować całkowity koszt pożyczki. Umowa ta jest kluczowym dokumentem regulującym współpracę między lombardem a klientem, zawierającym informacje o oprocentowaniu, terminie zwrotu i potencjalnych skutkach niewywiązania się z zobowiązań.
Ponadto, przepisy prawne nakładają obowiązek ochrony konsumentów, co zmusza przedsiębiorców do przestrzegania zasad, aby uniknąć sankcji. Pożyczki pod zastaw przyznawane są na podstawie wartości zabezpieczenia, a w razie niespłacenia długu, lombard ma prawo sprzedać zastawiony przedmiot, co jest jasno określone w umowie.
Te regulacje gwarantują przejrzystość i uczciwość w relacjach pomiędzy lombardami a ich klientami, co jest kluczowe zarówno dla ochrony konsumentów, jak i dla stabilności rynku pożyczek pod zastaw.
Elementy obowiązkowe w umowie pożyczki lombardowej
Umowa dotycząca pożyczki lombardowej powinna zawierać osiemnaście istotnych elementów, zgodnie z przepisami prawa. Powinna precyzyjnie określać:
- kwotę pożyczki,
- wysokość oprocentowania,
- termin spłaty,
- warunki zabezpieczenia poprzez zastaw.
Kluczowe jest również uwzględnienie Rzeczywistej Rocznej Stopy Oprocentowania (RRSO), która umożliwia konsumentowi lepsze zrozumienie pełnego kosztu pożyczki.
Dodatkowo, przedsiębiorca ma obowiązek dokładnego poinformowania klienta o wszystkich istotnych aspektach umowy, co jest niezbędne dla ochrony praw konsumentów. Przepisy wymagają także, aby umowa zawierała informacje na temat sprzedaży zastawionych przedmiotów w przypadku niespłacenia pożyczki przez klienta.
Zasady dotyczące udzielania pożyczek w lombardach muszą być zgodne z obowiązującymi regulacjami, co gwarantuje przejrzystość i bezpieczeństwo transakcji.
Bezpieczeństwo i techniczne aspekty prowadzenia lombardu
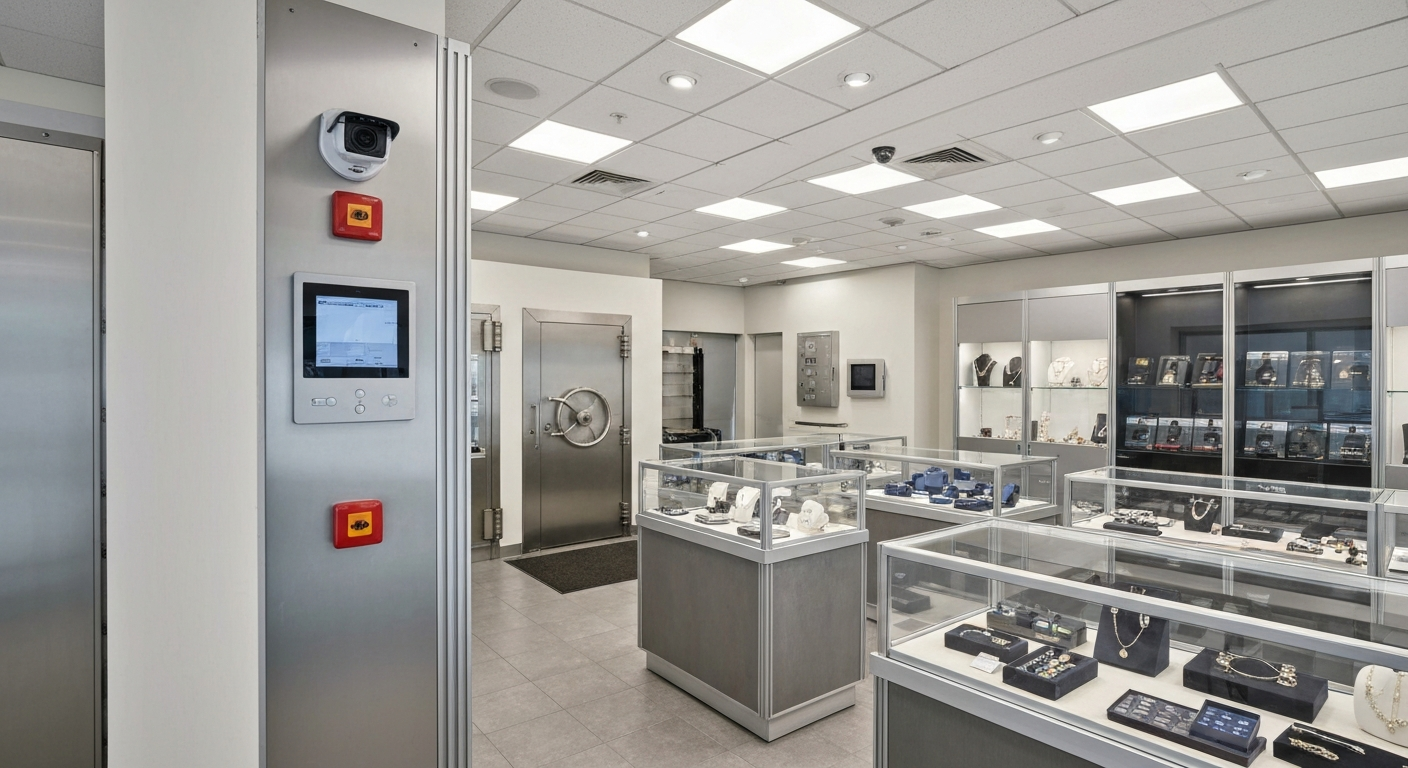
Bezpieczeństwo oraz techniczne aspekty funkcjonowania lombardu odgrywają kluczową rolę w ochronie wartościowych przedmiotów. Instalacja alarmu to pierwszy i podstawowy krok w zabezpieczeniu. System alarmowy, solidne zabezpieczenia oraz nowoczesne rozwiązania techniczne są nieodzowne ze względu na wysoką wartość przechowywanych rzeczy[12]. Ochrona obejmuje zarówno elementy fizyczne, jak i elektroniczne, które zapobiegają kradzieżom oraz innym zagrożeniom.
Lokal lombardu powinien być odpowiednio przygotowany pod kątem wymogów bezpieczeństwa. Powinien posiadać salę wystawową, pomieszczenie socjalne oraz magazyn z sejfem. Każde z tych miejsc musi być solidnie zabezpieczone, a konstrukcja budynku powinna być odporna na włamania. Wycena przedmiotów musi być przeprowadzana z dużą starannością, aby zminimalizować ryzyko strat finansowych.
Warto również połączyć systemy alarmowe z monitoringiem, co dodatkowo podnosi poziom ochrony. Alarmy wymagają regularnego serwisowania i testowania, by działały niezawodnie. Elektroniczne zabezpieczenia, takie jak kamery i czujniki ruchu, wspierają ochronę fizyczną i pomagają zidentyfikować potencjalne zagrożenia.
Dodatkowo, techniczne aspekty zarządzania lombardem obejmują szkolenie pracowników w zakresie procedur bezpieczeństwa. Muszą oni wiedzieć, jak postępować w sytuacjach kryzysowych i jakie działania podjąć w razie zagrożenia. Regularne szkolenia i aktualizowanie wiedzy są niezbędne dla zapewnienia bezpieczeństwa zarówno personelu, jak i klientów lombardu.
System alarmowy i zabezpieczenia
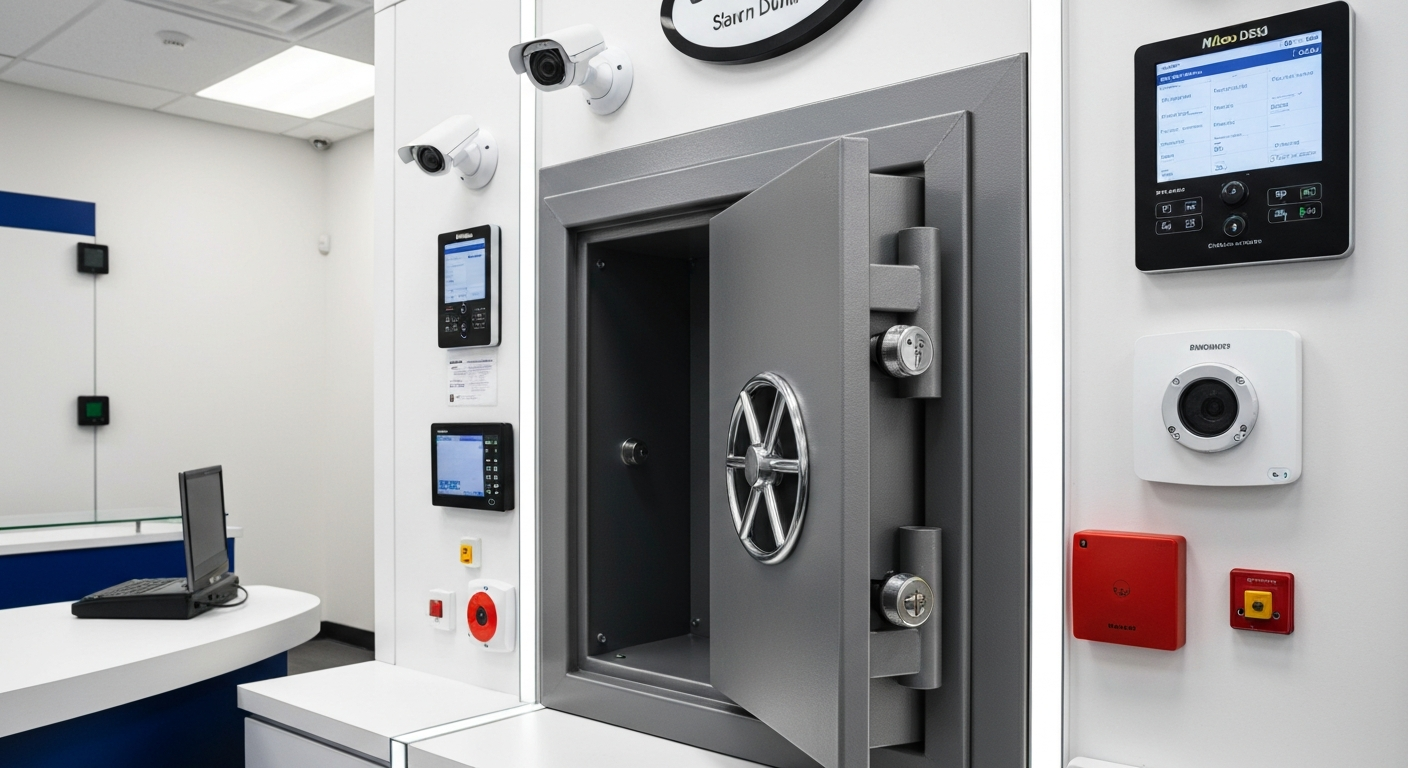
System alarmowy stanowi kluczowy element ochrony w lombardzie. Ze względu na przechowywanie wartościowych przedmiotów, jego implementacja jest nieodzowna. Ochrona obejmuje nie tylko alarmy, ale także zabezpieczenia fizyczne i elektroniczne, co skutecznie minimalizuje ryzyko kradzieży.
W miejscu tym powinny znajdować się:
- sejfy,
- monitoring,
- systemy elektroniczne.
Aby zapewnić niezawodność działania systemów, konieczne jest ich regularne serwisowanie i testowanie. Ważne jest także, by personel był odpowiednio przeszkolony w zakresie procedur bezpieczeństwa, co ma znaczenie zarówno dla ochrony majątku, jak i dla dobra klientów.
Konsekwencje naruszenia przepisów i regulacji
Łamanie przepisów związanych z prowadzeniem lombardów w Polsce może skutkować poważnymi konsekwencjami finansowymi. Właściciele, którzy nie przestrzegają obowiązujących regulacji, narażają się na wysokie kary pieniężne. Przepisy przewidują sankcje dla tych, którzy prowadzą lombardy w sposób niezgodny z prawem. Celem jest zwiększenie odpowiedzialności oraz dostosowanie się do nowych standardów.
W obszarze działalności lombardowej, lekceważenie regulacji dotyczących reklamy, sprzedaży zabezpieczonych przedmiotów czy zwrotu nadwyżki po ich sprzedaży może skutkować grzywnami sięgającymi od 50 000 do 100 000 zł. Co więcej, prowadzenie działalności bez rejestracji w Komisji Nadzoru Finansowego grozi karami do 500 000 zł. Nowelizacje, które wejdą w życie w 2024 roku, zobowiązują przedsiębiorców do prowadzenia działalności w formie spółki z ograniczoną odpowiedzialnością bądź akcyjnej, z minimalnym kapitałem zakładowym wynoszącym 50 000 zł. Przedsiębiorcy muszą być świadomi tych zmian, aby uniknąć dotkliwych konsekwencji.
Kary finansowe i odpowiedzialność przedsiębiorców
Kary finansowe oraz odpowiedzialność właścicieli lombardów są precyzyjnie określone w przepisach prawnych. Przedsiębiorcy muszą ich przestrzegać, by uniknąć dotkliwych sankcji. Działalność lombardów jest nadzorowana przez Komisję Nadzoru Finansowego (KNF)[13]. Brak rejestracji w systemie KNF może skutkować nałożeniem grzywny sięgającej nawet 500 000 zł. Przedsiębiorcy są również zobowiązani do bieżącego dostosowywania się do zmian w prawie.
Wspólnicy spółki z o.o. ponoszą odpowiedzialność za jej zobowiązania tylko do wysokości wniesionego kapitału. Jednakże, łamanie zasad dotyczących pożyczek lombardowych czy naruszanie reguł związanych z reklamą i sprzedażą zabezpieczeń może skutkować karami finansowymi nawet do 100 000 zł. Dlatego właściciele lombardów powinni być świadomi swoich obowiązków, aby uniknąć poważnych konsekwencji prawnych i finansowych.
Źródła:
- [1] https://iwrit.pl/jak-otworzyc-lombard-przewodnik-krok-po-kroku-do-sukcesu/
- [2] https://franchising.pl/artykul/12572/otwieramy-lombard/
- [3] https://pewnafranczyza.pl/jak-otworzyc-lombard-nowe-zasady-knf/
- [4] https://biznes-monitor.pl/jak-otworzyc-lombard-kluczowe-informacje-i-wymagania-prawne/
- [5] https://getmoresocial.pl/jak-otworzyc-lombard-100503
- [6] https://planetaprawo.pl/artykuly/szczegoly/nie-kazdy-otworzy-lombard
- [7] https://rpms.pl/wymogi-prawne-dzialalnosci-lombardow-oraz-lombard-nowe-przepisy-w-2024-r/
- [8] https://systemaml.pl/kompendium/jakie-regulacje-prawne-musi-spelniac-lombard/
- [9] https://forsal.pl/finanse/aktualnosci/artykuly/9396827,co-zmienilo-sie-w-lombardach-nowe-przepisy-w-2024-roku.html
- [10] https://infofranchising.pl/jak-otworzyc-lombard/